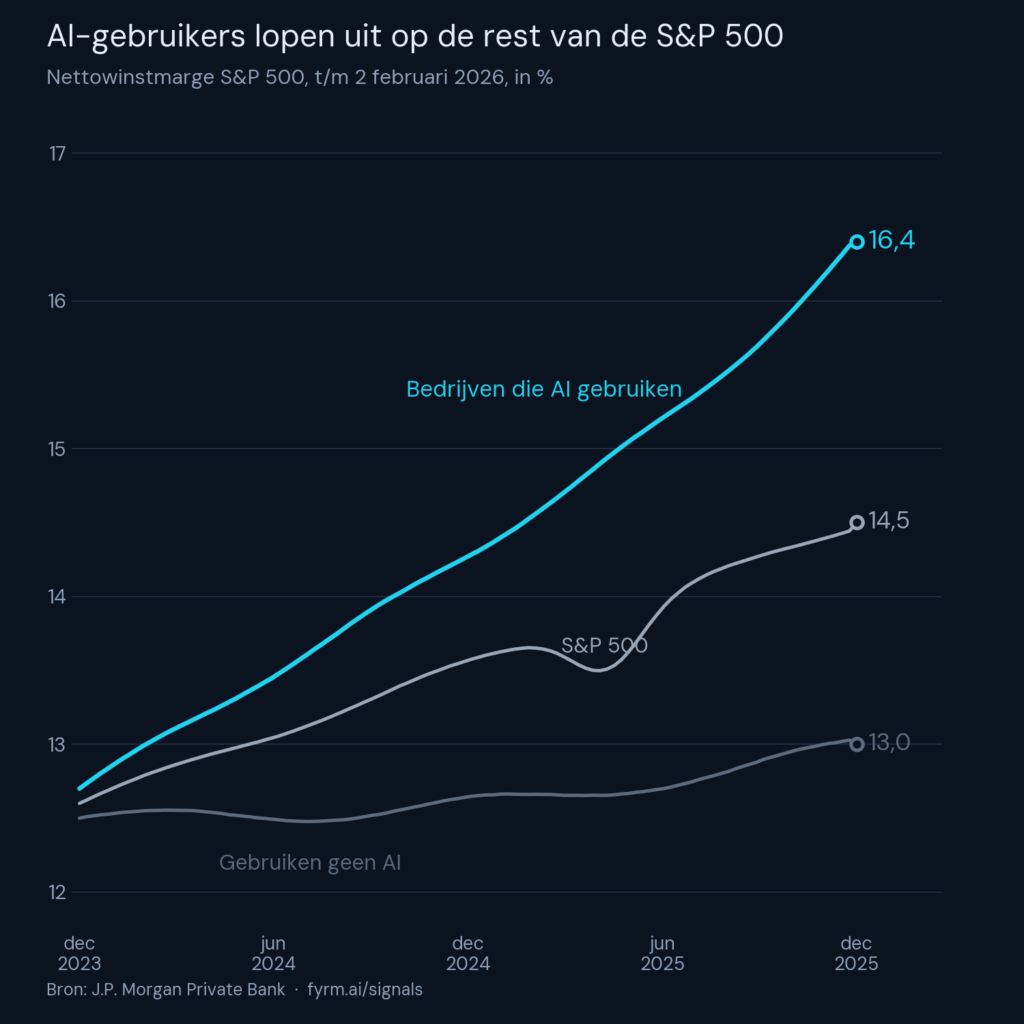
Kan AI zijn beloftes waarmaken en daarmee de enorme investeringen rechtvaardigen? Die vraag houdt de financiële markten al een paar jaar bezig. J.P. Morgan Private Bank heeft er een antwoord op dat je kunt narekenen: S&P 500-bedrijven die AI actief inzetten, draaiden begin februari een nettowinstmarge van 16,4 procent. Bedrijven die dat niet doen bleven steken op 13,0 procent. Eind 2023 was het verschil nog nauwelijks zichtbaar, inmiddels is het 3,4 procentpunt en de lijnen lopen verder uiteen.
Van pilots naar bedragen
Het interessantste bewijs zit niet in de grafiek, maar in de taal van bestuurders. Janus Henderson viel het tijdens het laatste cijferseizoen op dat bedrijven het niet langer alleen over gebruikersaantallen, licenties en proefprojecten hebben. In plaats daarvan noemen bestuurders steeds vaker harde financiële resultaten: lagere kosten, hogere marges, extra omzet. Dat is een wezenlijke verschuiving. Een pilot is een belofte, een marge is een feit.
Vermogensbeheerders letten daar scherp op, omdat winsten uiteindelijk de drijvende kracht achter aandelenkoersen zijn. J.P. Morgan ziet de winstgroei bovendien verbreden naar allerlei delen van de markt, na jaren waarin een handvol techgiganten de beurzen omhoog trok. Dat maakt de rally gezonder dan hij lang was.
Helemaal beslecht is de discussie niet. Natixis wijst op de aanhoudend stijgende kapitaaluitgaven en de hoge kosten van het draaiend houden van AI-modellen, en maakt zich zorgen over de vrije kasstroom. Maar ook de Franse vermogensbeheerder constateert dat het debat kantelt: van de vraag of AI inkomsten genereert naar de vraag hoeveel.
En Europa?
In adoptie loopt Europa achter op de VS, China en zelfs opkomende markten. Toch profiteert het continent, vooral via aangrenzende sectoren als energie, halfgeleiders en datacenters. Barclays noemde het Spaanse Iberdrola om die reden onlangs een uitzonderlijke kans. En J.P. Morgan wees, zonder de naam uit te spreken, op ASML als cruciaal onderdeel van het bredere AI-ecosysteem. Dat de meeste Europese kanshebbers in de infrastructuurlaag zitten in plaats van in de voorhoede van AI, hoeft geen probleem te zijn. Meedraaien in deze technologische omwenteling is ook vanuit de tweede linie economisch waardevol.
Wat wij eruit meenemen
De marges uit de J.P. Morgan-analyse komen ergens vandaan. Ze ontstaan waar AI repetitief werk daadwerkelijk overneemt: orderverwerking, ticketafhandeling, administratie. Werk dat elke dag terugkomt en zich prima leent voor agents.
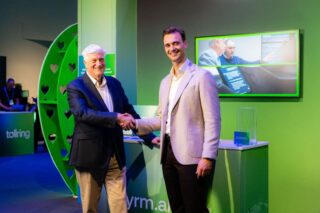
Dat is het terrein van Agentic Enterprise Systems, en het is ook waarom KPN tijdens Vision 2026 een samenwerking met ons aankondigde. KPN kent de wereld van managed service providers en hun processen, wij brengen de expertise in Agentic AI. Samen bouwen we proces voor proces aan de volgende generatie zelfsturende MSP's. De eerste implementatie op ons inGRID-platform laat zien wat dat oplevert: agents nemen daar minstens tachtig procent van het repetitieve werk over, en een mobiele order die eerst twee dagen door de organisatie zwierf, staat nu in veertien seconden verwerkt.
De dynamiek uit de grafiek is niet voorbehouden aan de S&P 500. Wat voor Amerikaanse beursbedrijven geldt, geldt net zo goed voor de Nederlandse corporate, het mid-market segment en het mkb. Repetitieve processen zien er overal hetzelfde uit, en het margevoordeel van wie ze automatiseert dus ook. De vraag voor de komende jaren is dan ook minder óf AI rendeert, en meer wie het rendement weet te pakken.
Bron: J.P. Morgan Private Bank, via FD (Marco Vlot, februari 2026).